关于这场可能到来的危机,想先说一句实在话。真正被冲击的往往是最后知道的人。前面跑的那批,早就把筹码换成了现金,坐在岸上看戏。
2026年过半了,身边还有朋友在追AI概念股,觉得年底能翻倍。可看看巴菲特手里那堆现金,再瞅瞅美国的利息账单,这场雨恐怕真要下了。
先说个数字。伯克希尔一季度末的现金储备到了3974亿美元,创下公司历史新高。这可不是普通调仓,是连着十几个季度净卖出堆出来的。
2024年一年里,伯克希尔的现金从1680亿美元翻倍到3340亿美元,是公司历史上单年最大的一次现金加仓。
这位老爷子经历过1973年石油危机、1987年黑色星期一、2000年互联网泡沫、2008年次贷崩盘,每次他重仓现金,后面都跟着一次大跌。有意思的是,2026年初巴菲特把CEO位置交给了格雷格·阿贝尔,自己退到董事会主席。
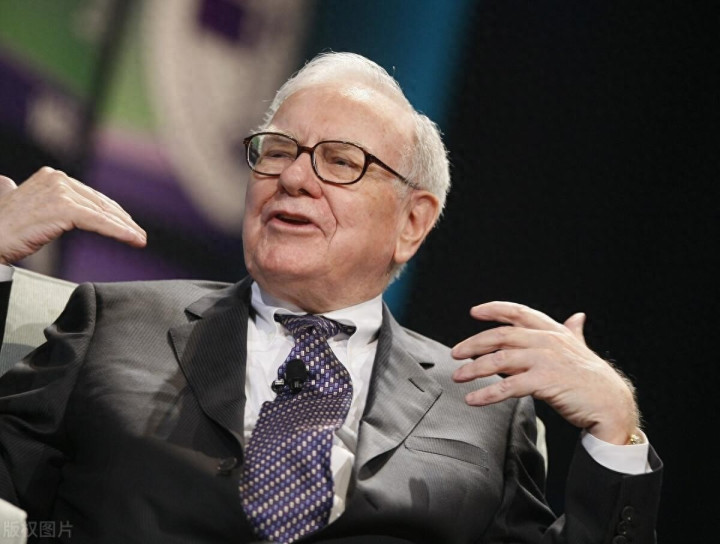
5月2日的伯克希尔年会,他场外接受CNBC采访时,把当下的市场比作教堂旁边接了个赌场,直言买卖一日期权那种玩法既不是投资也不是投机,就是赌博。他还补了一句,我们从没见过比现在更处于赌徒情绪中的人群。
这话从95岁的巴菲特嘴里说出来,分量不用多讲。那他到底在怕什么?答案藏在美债这本账里。
截至2026年6月3日,美国联邦债务总规模达到39.20万亿美元。按家庭平均下来,每户背了29万零860美元。
过去一年债务多了2.99万亿美元,平均每秒钟涨9万4千多美元。这个速度已经不是滚雪球,是雪崩前的加速。以前讲美国财政紧,是远虑,现在变成了每天跳表的近忧。
利息压力更吓人。2026年美国国债净利息支出将首次突破1万亿美元大关,是历史性的转折点。从2025年10月到2026年4月这七个月,净利息支出就到了6280亿美元,比联邦医疗保险和医疗补助的开支都高。
利息账单几乎吞光了全部的企业所得税收入,或者相当于57%的工薪税,再或者是38%的个人所得税。政府每收一块钱税,就要拿出接近两毛钱还利息。这是个死循环——债越多利息越高,利息越高借得越多。
站在中国投资者角度,这个链条和我们息息相关。美债一直是全球金融体系的"无风险锚",各国央行外汇储备、跨国企业现金管理、养老金配置,全都建在"美债一定兑付"这个共识上。CBO最新的预测再次确认美国的财政展望走的是一条不可持续之路。
美国人自己都承认路径撑不下去了,这个锚一旦松动,全球资产定价体系都得重新算。
再看AI这条支线。有朋友说,AI是新工业革命,怎么会是泡沫?2000年互联网泡沫破裂前,全行业投资规模大约是营收的三到四倍。
现在的AI呢?OpenAI的账面亏损210亿美元,收入只有130亿美元。这还是行业标杆的表现。烧钱和赚钱之间的鸿沟,比当年的互联网时代还夸张。
估值端更离谱。美联储口径的企业股票总市值除以GDP大约在232%,是有记录以来最高;威尔希尔5000指数口径也到了215%。两个指标都在历史顶点,均高出长期趋势线大约两个标准差。
标普500的远期市盈率大约21倍,远高于长期平均的16倍。这种估值水平,历史上没有一次不是以剧烈调整收尾。
叠加地缘因素,画面就更清楚了。1月31日开始的联邦政府部分停摆已于2月3日通过拨款法案化解;之后因两党围绕移民执法改革僵持,国土安全部的临时拨款于2月13日到期,该部门14日开始陷入部分停摆。
财政悬崖、贸易摩擦、区域冲突反复搅动油价,任何一根导火索点着,都可能让本就脆弱的市场情绪彻底翻船。这就是为什么很多严肃分析师给出2026年底到2027年上半年这个时间窗口。
不是算命,是看着参数逼近临界值做的推演。有人可能觉得,这些都是华尔街的事,跟月薪几千的人有什么关系?关系大着呢。
回顾三次大危机的传导路径,顺序几乎一样:资本市场先跳水,你的基金账户先缩水;接着企业现金流断裂,那些靠低利率狂加杠杆的公司开始裁员降薪;再往后就业市场恶化,普通家庭收入预期下调,消费意愿走低,通缩螺旋启动。
1929年那波,美国失业率从3%飙到25%用了不到四年。如果再叠加地缘冲突推高油价,情况更棘手,因为那时候就不只是通缩,而是滞胀——物价在涨,工作难找,工资涨不动。
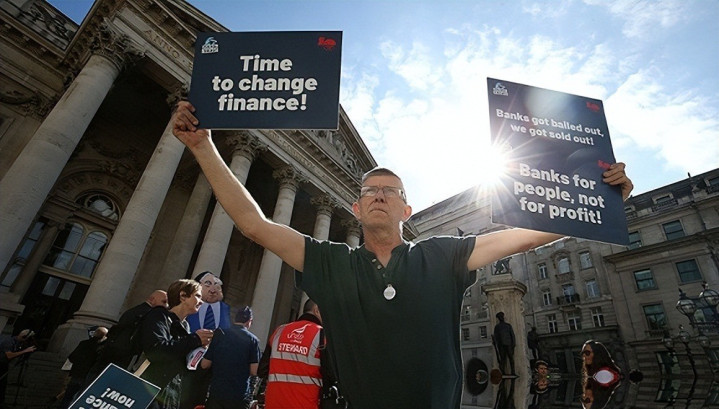
这种组合在1970年代出现过,日子难熬到什么程度,问问那一代欧美中产就知道。2026年这个当口,能源、粮食、供应链的不确定性都摆在桌面上,任何一个方向出问题,都可能把全球拽进滞胀陷阱。
对普通人来说,不需要因此恐慌卖房卖车,但确实到了盘一盘家底的时候。第一件事,准备够8到12个月的家庭生活流动资金,放在货币基金或者高流动性存款里。
这笔钱不是拿来投资的,是应付极端情况用的。碰到裁员或者行业收缩,这笔钱能让人不慌不忙找下一份工作,不至于被迫贱卖手里的资产。
第二件事,把高息负债尽早清掉。信用卡分期、消费贷、高息网贷这些东西,行情好时能覆盖,收入端一出问题就是压垮骆驼的最后一根稻草。
历史反复告诉我们,衰退期能活下来的家庭,都是资产负债表干净的家庭。杠杆用得多的人,牛市里赚得快,熊市里死得也快,这是规律。
第三件事,别在这个位置追高风险资产。AI概念、加密货币、杠杆ETF、结构化产品,共同特征是波动巨大且流动性容易在关键时刻消失。
如果一次20%的回撤会逼你割肉,那仓位就已经太长了。把投机性的尾部砍掉,留下最有把握的核心。这是伯克希尔的思路,也适合普通人参考。
第四件事,主业稳字当头。危机期间企业首先砍的是外围岗位、边缘业务、非核心团队。
把技能磨得更硬、在公司的位置站得更稳,比研究哪只股票能翻倍重要得多。危机没来时,主业带来的现金流稳定性可能不显眼;危机一来,这就是普通人最坚固的护城河。
过去四十年全球经济长周期上行,中国改革开放后更是享受了持续的红利,很多人已经习惯了资产永远涨、收入永远升的路径依赖。周期本身就是经济的常态,涨跌交替才是正常的呼吸。
国内这些年一直在强调"防范化解重大风险"、"守住不发生系统性金融风险的底线",这些提法在2026年这个时点分量格外重。国家层面已经在防守布局,个人层面也该有相应准备。
这场危机会不会真的比2008年严重十倍?没人能给确定答案。
但看看现在的债务规模、估值水位、地缘温度,同时叠加了三个曾经单独就能引发危机的因素,风险敞口确实是历史级别的。过去几年华尔街拿巴菲特当靶子,笑他手握现金错过AI盛宴。
如今市场用行情做了回答。看清方向的人不喊口号,用仓位说话。做好防守,下一个周期到来时才能还坐在牌桌上。
广瑞网提示:文章来自网络,不代表本站观点。